Det er ved at være tid til at selskaber skal betale 2. rate af den ordinære acontoskat for indkomståret 2026. Betalingen skal ske til selskabets skattekonto (på skat.dk) senest den 20. november 2026. Indenfor samme frist skal det overvejes, om der skal ske yderligere frivillig indbetaling, eller om der eventuelt skal ske nedsættelse eller nulstilling af den ordinære rate.
Vær opmærksom på, at en frivillige indbetaling eller nedsættelse skal være indberettet til Skattestyrelsen.
Hvorvidt der skal ske yderligere indbetaling af acontoskat eller nedsættelse af den ordinære acontoskat afhænger af selskabets forventede resultat, herunder afkast på investeringer og selskabets ind- og udlånsrente.
Er du kunde i Formue, kan du på Formues kundenet eller i vores kundeapp se, hvad dit selskab via Formue har opnået af afkast i 2026 indtil videre. Hvis selskabet har investeringer hos andre, skal afkast herfra selvfølgelig lægges til. Herved kan du danne dig et overblik over, om der skal indbetales yderligere i frivillig acontoskat eller om aconto raten skal nedsættes.
Ved frivillig indbetaling inden den 20. november 2026 er der – i 2025-tal – et fradrag på 0,7% – det vil sige at der skal indbetales (og indberettes) 1.007 kr. for at restskatten påvirkes med 1.000 kr. (da der fratrækkes 0,7% af det indbetalte beløb. Satserne for fradrag og renter for 2026 fastsættes i december 2026.
De fleste selskaber er omfattet af ordinær acontoskat som opkræves i to rater – i marts og november i indkomståret. Størrelsen af opkrævningen af de ordinære rater fastsættes som 50% af gennemsnittet af de seneste 3 års skattepligtige indkomster.
Hvis den ordinære acontoskat er sat for lavt, f.eks. fordi selskabet forventer et større overskud, har selskabet mulighed for at foretage en frivillig indbetaling senest den 20. november 2026 for at udgå restskattetillæg.
Restskatten for indkomståret 2026 inkl. restskattetillæg forfalder den 20. november 2027.
Restskattetillægget for 2026 er endnu ikke fastsat (dette gøres i december 2026), men forventes som minimum at ligge på niveau med restskattetillægget for 2025, som udgjorde 6,6%.
Med udgangspunkt i 2025-tal betyder det, at selskabet kan spare 66 kr. for hver 1.000 kr. restskat ved at indbetale restskatten frivilligt.
Restskattetillægget er ikke fradragsberettiget, og derfor svarer rentetillægget reelt til en rente på ca. 8,5 % før skat.
Er der betalt for meget i skat udbetales den overskydende skat med et rentetillæg på 2,2%
Kan det betale sig at foretage frivillig indbetaling af restskat?
Hvorvidt det kan betale sig at foretage frivillig indbetaling før eller efter den 20. november 2026 afhænger af selskabets likviditet, og forholdet mellem selskabets lånerente/indlånsrente og restskattetillægget.
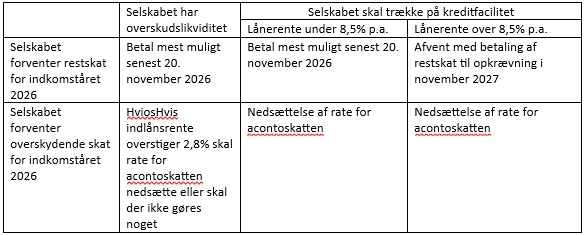
Hvis selskabet har overskudslikviditet, eller hvis selskabets har en lånerente under 8,5% %, vil det som udgangspunkt være en fordel at foretage en frivillig indbetaling af restskat senest den 20. november 2026.
Opsummeret ser det således ud:
Mulighed for frivillig indbetaling af 3. rate
Vælger selskabet ikke at indbetale frivillig acontoskat senest den 20. november 2026, eller er der betalt for lidt i acontoskat, vil det være muligt at foretage en frivillig indbetaling til og med den 1. februar 2027.
Ved betaling i perioden 21. november 2026 til 1. februar 2027 forventes rentefradraget at udgøre 1,3 % af det indbetalte beløb.
Har du spørgsmål til indbetaling af acontoskat eller ønsker du hjælp til at opgøre den forventede restskat og indberette til Skattestyrelsen, er du velkommen til at kontakte Formue Danmark.