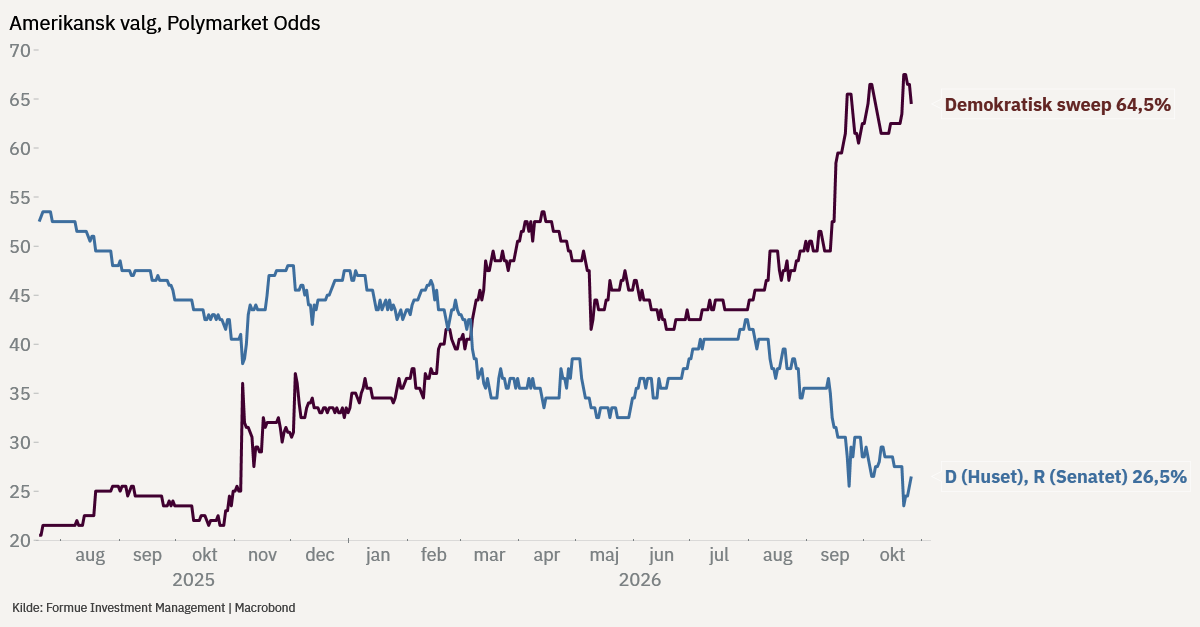
Den 3. november afholdes midtvejsvalget i USA, og spillemarkederne indikerer 65 procents sandsynlighed for demokratisk flertal i Kongressen. Et sådant magtskifte er ikke usædvanligt og behøver ikke få store konsekvenser for markederne på kort sigt. En blå demokratisk bølge kan dog føre den politiske debat i en retning, der gradvist får større udslag.
Sidste uge
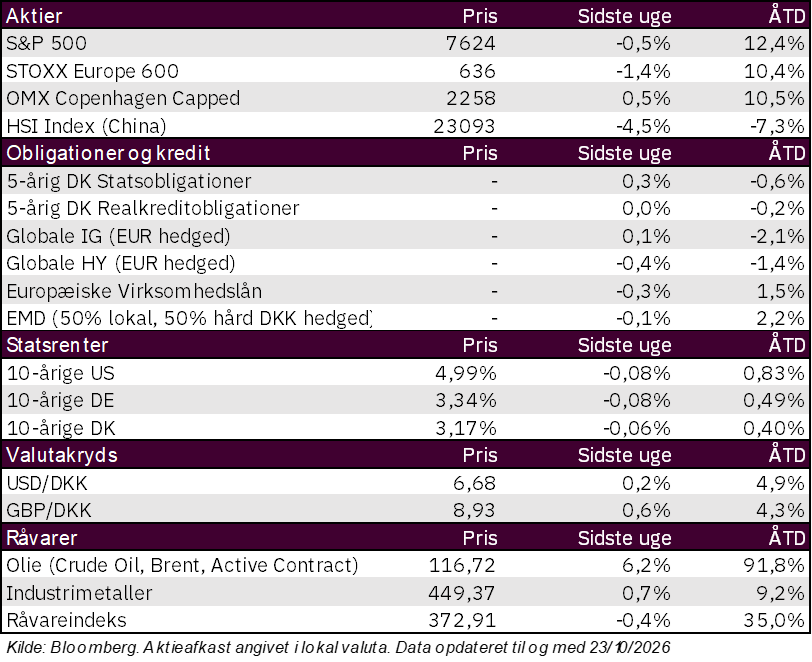
Tvivl om rentabilitet af AI-investeringer, eskalering af konflikten i Mellemøsten, stigende olie- og gaspriser samt rentefald satte dagsordenen i sidste uge. Det globale aktiemarked faldt 0,9% (målt i lokal valuta) mens obligationer leverede afkast mellem +0,3% til -0,4% hvor rentefald bidrog positivt mens stigende kreditspænd trak modsat.
Oktobers foreløbige PMI-tal fra S&P Global signalerer, at den amerikanske økonomi fortsat viser solid fremdrift, mens vækstudsigterne for euroområdet svækkes. Det amerikanske sammensatte indeks faldt til 57,6 fra 58,4, i tråd med forventningerne. Industrikomponenten overraskede positivt og steg en anelse til 56,0 fra 55,9, mens servicesektoren dæmpedes til 57,9 fra 58,8, lige under forventningerne. Trods faldet indikerede de foreløbige PMI-tal, at væksten i USA fortsat er stærk, med aktiviteten i både industri og servicesektor tæt på de højeste niveauer i flere år. Nye ordrer i industrien aftog, men forblev høje, hvilket understreger en robust indenlandsk efterspørgsel, mens nye eksportordrer for første gang i år bevægede sig over i vækst. Beskæftigelsen i servicesektoren faldt også en smule, men lå fortsat nær et niveau, der ikke er set siden 2022. Der er endnu ingen klare tegn på, at omkostningspresset breder sig. Industriens inputomkostninger steg yderligere, men er fortsat drevet af energipriserne. Salgspriserne steg markant, hvilket signalerer, at virksomhederne sender de højere omkostninger videre til kunderne, men det er ikke overraskende, da inputpriserne har ligget højt i flere måneder. Stigningen i salgspriserne er derfor stadig grundlæggende en energihistorie.
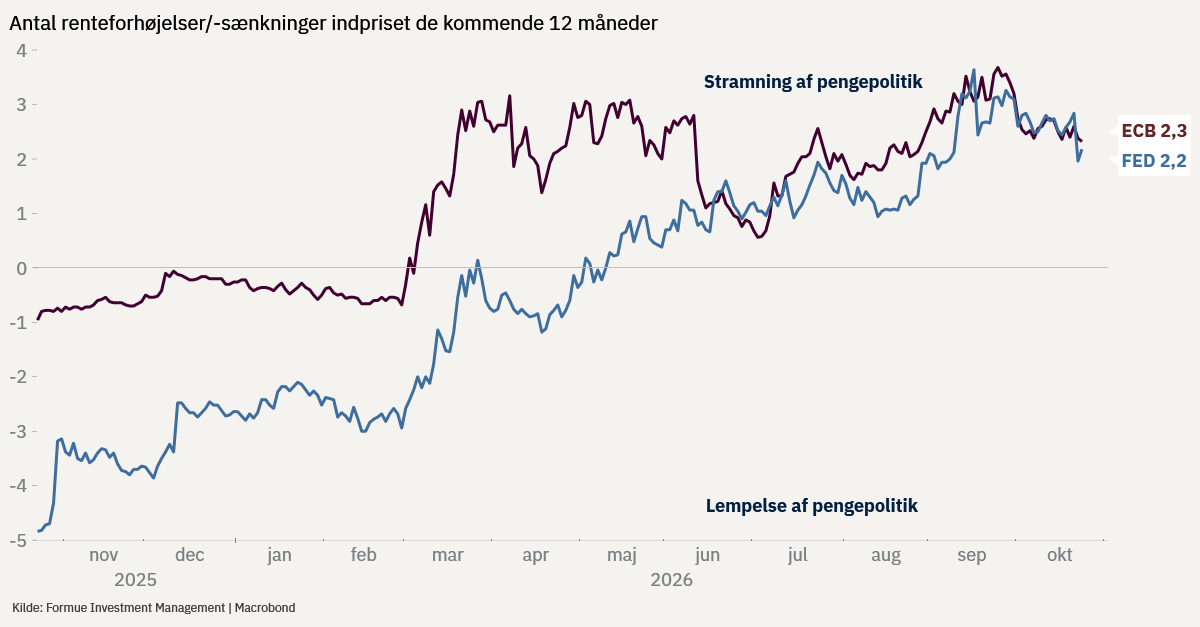
Samtidig skuffede PMI-tallene for euroområdet, i tråd med den seneste svækkelse i de økonomiske overraskelser. Aktiviteten i både industri og servicesektor voksede i et lavere tempo. Væksten i euroområdet ventes at aftage og er fortsat mere følsom over for oliepriserne end i USA, hvor råolien handles på sit højeste niveau siden maj. Selvom de foreløbige PMI-tal kan blive revideret, tyder oktober tallene på, at aktiviteten i USA fortsat overgår euroområdets. Dette kan få betydning for den fremtidige pengepolitik, hvor både FED og ECB dog ventes at holde styringsrenten i uændret på ugens centralbankmøder på hhv. 4,0% og 2,5%. Markedet forventer dog fortsat pengepolitiske stramninger og indpriser pt. yderligere godt 2 renteforhøjelser fra både FED og ECB de kommende 12 måneder.
Amerikansk valg: demokratisk flertal vil betyde politisk friktion snarere end ny lovgivning
Selv hvis vi får et demokratisk flertal i Repræsentanternes Hus og i Senatet, vil alle lovforslag fra demokraterne kunne blokeres af præsidentens vetoret. For at tilsidesætte vetoretten skal forslagene opnå to tredjedeles tilslutning i begge kamre, hvilket er usandsynligt. En demokratisk Kongres vil dog kunne øge omfanget af politiske undersøgelser, påvirke udnævnelsen af medlemmer af Trump-administrationen og sørge for mere debat om offentligt forbrug og statsfinanser. Trump vil fortsat have handlerum i udenrigspolitikken, men kan blive ramt af nye rigsretssager.
5 områder, der kan påvirke finansmarkederne
BCA Research peger på fem områder, hvor et politisk magtskifte kan få markedskonsekvenser, men formentlig først tættere på præsidentvalget i 2028.
Statsfinanser
Den første test kan komme i december, når Kongressen går i budgetforhandlinger. Uden enighed risikerer USA en ny periode med nedlukning af offentlige institutioner, som sidste efterår, hvor nedlukningen varede 43 dage – en historisk rekord. Op mod sommeren 2027 skal det amerikanske gældsloft hæves igen, og forbliver renterne så høje som nu, vil flere politikere formentlig kræve højere skatter og lavere offentlige udgifter for at mindske budgetunderskuddet på omkring 6 procent af BNP og statsgælden på over 40.000 milliarder dollar.
Selskabsskat
Trump sænkede i sin første periode den føderale selskabsskattesats fra 35 til 21 procent, og med »One Big Beautiful Bill Act« blev der i 2025 også indført fradragsregler, der gav incitament til øgede kapitalinvesteringer. Tiltagene har bidraget til rekordhøje overskudsgrader og meget høj indtjeningsvækst i amerikansk erhvervsliv, anført af teknologisektoren. Samtidig er den andel af den samlede værdiskabelse i den private sektor, der tilfalder lønmodtagerne, faldet til det laveste niveau siden målingerne begyndte i 1947. Vanskelige levevilkår for mange husholdninger, bekymring for statsfinanserne og kontrasten til erhvervslivets indtjening kan bidrage til, at selskabsskat bliver et stadig varmere emne. Begynder markedsaktørerne at forvente højere selskabsskat og/eller lavere offentlige udgifter, kan det dæmpe den fremtidige indtjening og dermed aktiekurserne. Til gengæld kan en mere afdæmpet finanspolitik samtidig mindske bekymringerne om statsgælden, bidrage til lavere statsrenter og dermed give billigere finansiering for husholdninger og virksomheder.
Sundhedsudgifter
Samlet set er sundhedsprogrammerne den største offentlige udgiftspost i USA, efterfulgt af Social Security (offentlig folkepension), renteudgifter på statsgælden og forsvarsbudgettet. Sundhed er et område, hvor demokraterne ønsker at bruge flere penge end republikanerne, og samtidig et område, hvor det er svært at foretage store besparelser, da det rammer befolkningen direkte. Derudover bidrager den demografiske udvikling til høj fremtidig udgiftsvækst. Hvor der i 1960 var omkring 15 personer over 65 år per 100 personer i den erhvervsaktive alder, er der i dag næsten 30, og tallet ventes at nærme sig 40 efter 2050. Uenighed om sygeforsikringsordningen var et af hovedpunkterne forud for nedlukningen af offentlige myndigheder i efteråret 2025. Eventuelle ændringer i sundhedsbevillingerne som følge af demokratisk indflydelse kan påvirke investorernes syn på statsfinanserne og dermed renteudviklingen.
Forsvarsudgifter
Efter erfaringerne med Iran-krigen er der et ønske blandt enkelte politikere i begge partier om at reducere USA’s militære engagement i andre lande. Mens Trump-administrationen har argumenteret for at øge forsvarsbudgettet med over 50 procent, vil en demokratisk Kongres formentlig hælde mod at fastholde det nuværende niveau eller skære lidt ned. Missillagrene skal under alle omstændigheder fyldes op igen efter Iran-krigen, og det militærteknologiske kapløb med Kina kræver fortsat store investeringer og høj forsvarskapacitet. Danske Bank vurderer desuden, at der er 60 procents sandsynlighed for, at Iran-krigen forbliver uafklaret i lang tid, men med varierende intensitet. Signaler om ændringer i forsvarsudgifterne vil påvirke aktier i forsvarssektoren samt udsigterne for statsfinanser og statsrenter.
Konkurrencelovgivning
Her ser vi store forskelle mellem demokrater og republikanere. AI-selskaberne og udbygningen af datacentre er allerede blevet et vigtigt tema i valgkampen, og de ekstreme overskudsgrader hos gigantselskaberne får stigende opmærksomhed fra demokraterne. Den tidligere leder af konkurrencemyndigheden i Biden-administrationen har for nylig argumenteret for, at gigantselskabernes markedsmagt er så stor, at de bør splittes op. Hvis indtjeningsvæksten og overskudsgraderne inden for kunstig intelligens fortsætter med at stige op mod præsidentvalget i 2028, og det samtidig falder sammen med stigende arbejdsløshed som følge af AI, vil kravene om højere skat og/eller regulering af teknologisektoren generelt og kunstig intelligens i særdeleshed tage til.
Markederne kan begynde at indprise politiske ændringer
Udgangspunktet er, at en eventuel demokratisk styret Kongres har begrænset handlerum, så længe præsidenten er republikaner. Siden 1994 har det parti, der vinder Repræsentanternes Hus ved midtvejsvalget, dog vundet præsidentvalget 6 ud af 8 gange. Et jordskredsvalg for demokraterne i november kan dermed skabe forventninger om en demokrat i Det Hvide Hus fra januar 2029. Peger de politiske signaler i retning af højere selskabsskat og mere regulering, herunder af teknologiselskaberne og deres indtægter, kan det afspejle sig i aktiemarkedet længe før præsidentvalget.
Politiske partier vil gerne beholde magten
Jeg har tidligere påpeget, hvor vigtige aktiemarkedet og AI-selskaberne er blevet for amerikansk og global økonomi. Ikke alene skaber de store AI-investeringer arbejdspladser og indtjening i andre brancher, men fire år med stigende aktiemarkeder har også løftet husholdningernes samlede forbrugsevne. Uanset hvem der sidder på magten, er der få politiske incitamenter til at udløse et større fald i aktiemarkedet.
Vi ser ikke midtvejsvalget som den største risikofaktor på kort sigt, men bemærker samtidig en historisk tendens til, at usædvanligt høj lønsomhed i en branche ofte tiltrækker både konkurrence og politisk opmærksomhed. Det understøtter vores anbefaling om bred risikospredning på tværs af aktivklasser, regioner og sektorer. Formues markedssyn tilsiger en neutral vægtning mellem aktier og obligationer.