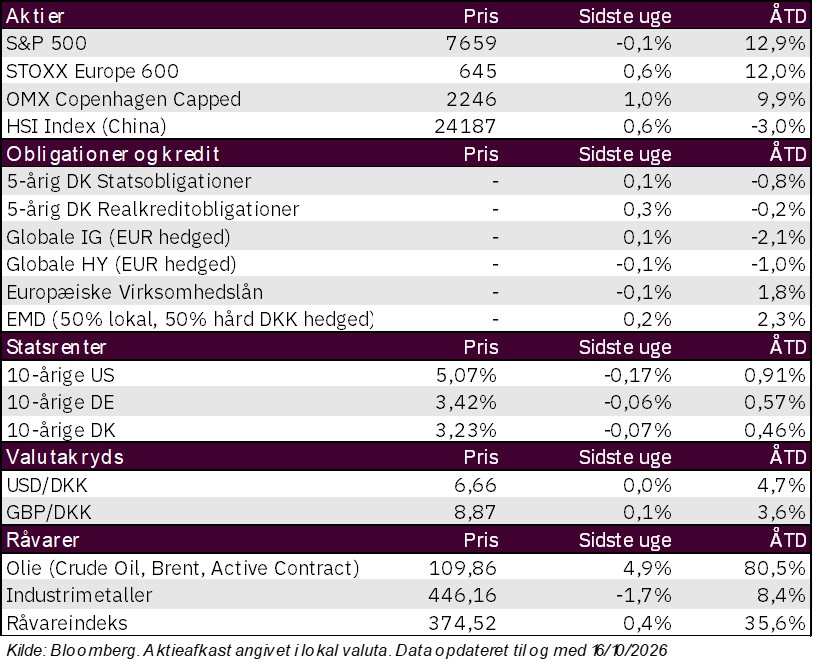
Sidste uge blev en påmindelse om, at selv de stærkeste markedstemaer kan blive udfordret. Efter en lang periode, hvor kunstig intelligens har været en afgørende drivkraft på aktiemarkederne, vendte investorerne i sidste uge blikket mod de risici, der følger med de enorme investeringer i teknologien.
Fra AI-fest til rotation
Efter en længere periode med stor appetit på teknologi- og AI-relaterede aktier skiftede stemningen i den forgangne uge. Målt i lokal valuta faldt det globale teknologi-indeks således med hele 6,7%. Særligt halvlederaktier kom under pres, mens mere defensive sektorer og dele af det europæiske aktiemarked klarede sig bedre. Det amerikanske halvlederindeks SOX endte med otte faldende handelsdage i træk, mens defensive aktier i perioder markant overgik de mere konjunkturfølsomme dele af markedet.
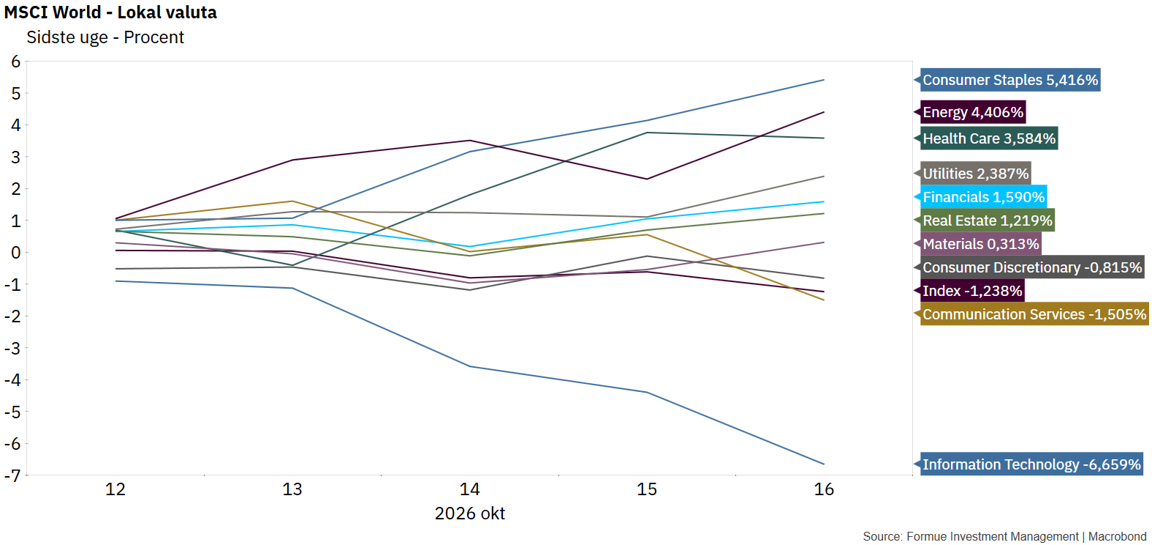
Bevægelserne skal dog ses i lyset af den meget stærke udvikling, som teknologiaktierne har haft forud for korrektionen. Globale teknologiaktier var steget næsten 40 procent siden årets begyndelse, og mange AI- og halvlederaktier har været blandt de absolut største vindere gennem de seneste år. Når positioneringen samtidig har været koncentreret omkring de samme selskaber og temaer, kan selv relativt beskedne ændringer i forventningerne udløse store kursbevægelser.
Det interessante er, at nervøsiteten ikke udviklede sig til et bredt frasalg på aktiemarkedet. Flere defensive sektorer klarede sig godt, og markedsbredden var på flere tidspunkter bedre, end udviklingen i de store indeks umiddelbart antydede. Det peger på, at investorerne i høj grad roterede mellem forskellige dele af markedet, snarere end at de generelt reducerede deres eksponering mod aktier.
Samtidig er diskussionen om AI-investeringerne begyndt at ændre karakter. Spørgsmålet er i stigende grad ikke, om efterspørgslen efter AI-infrastruktur er stærk, men om de meget store investeringer i datacentre, chips og regnekraft med tiden kan skabe et tilstrækkeligt afkast. Indtil videre giver den igangværende regnskabssæson dog ikke noget entydigt tegn på et fundamentalt tilbageslag for teknologisektoren. De første amerikanske teknologiregnskaber viste fortsat stærke omsætningstal, og ASML pegede på en efterspørgsel, som selskabet ikke forventede fuldt ud at kunne imødekomme i 2027 og 2028.
Den amerikanske inflation overrasker igen
De amerikanske forbrugerpriser overraskede og både den overordnede samt kerneinflationen steg mere end ventet. Den årlige overordnede amerikanske inflation steg således fra 3,4% til 3,7% (mod ventet 3,6%) og kerneinflationen steg fra 2,4% til 2,6% (mod ventet 2,5%). En væsentlig del af stigningen i inflationen skyldes højere energipriser, men stigende kerneinflation understreger at det underliggende prispres endnu ikke er forsvundet. Markedets første reaktion var markant og på et tidspunkt blev sandsynligheden for endnu en renteforhøjelse fra Federal Reserve (FED) ved mødet senere i oktober priset til over 50 procent. Den bevægelse blev dog efterfølgende stort set trukket tilbage og markedet indpriser pt. blot 15% sandsynlighed for at FED hæver renten allerede i oktober.
Producentpriserne overraskede også på opsiden. Samtidig viste detailsalget fortsat et meget robust amerikansk forbrug, selv om den såkaldte control group lå en smule under forventningerne. De regionale konjunkturindikatorer fra Philadelphia Fed og Empire State viste desuden fortsat høj aktivitet, mens både nye og fortsatte arbejdsløshedsunderstøttede forblev meget lave.
Renterne sendte et overraskende signal
Obligationsmarkedet leverede måske ugens mest interessante signal.
Efter de høje amerikanske inflationstal steg renterne først, men bevægelsen vendte hurtigt. De lange renter faldt, mens de korte renter steg, og rentekurven blev dermed fladere. De lange renter fortsatte altså sit fald i oktober måned, hvor den amerikanske 10-årige rente nu er faldet fra 5,28% til 5,07%. Dette skal bl.a. tolkes som en reaktion på en periode med kraftigt stigende renter men også at obligationsmarkedet er bekymret for holdbarheden af den globale økonomi relateret til de massive AI-investeringer. Dertil kommer, at en væsentlig del af årets rentestigninger er en naturlig afledt af en amerikansk økonomi der ganske enkelt er mere robust end ventet og et inflationsniveau der er højere end ønsket.
Hvad betyder det for investorer?
Der er grund til at tage ugens bevægelser alvorligt, men ikke nødvendigvis til at fortolke dem som begyndelsen på et bredt økonomisk tilbageslag.
Tværtimod har ugens amerikanske nøgletal peget på fortsat stærkt privatforbrug, lav ledighed og solid erhvervsaktivitet. Samtidig er de lange renter faldet, og de første regnskaber viser samlet set fortsat positive indtjeningsoverraskelser.
Til gengæld er markederne blevet mindet om koncentrationsrisikoen. Når en stadig større del af vækst- og indtjeningshistorien forbindes med AI-investeringer, får selv relativt små ændringer i forventningerne store konsekvenser for de aktiver, der har nydt mest godt af udviklingen. Det behøver ikke være negativt for det samlede aktiemarked. En rotation fra meget populære AI-aktier til andre sektorer og regioner kan faktisk gøre markedets fremgang bredere og dermed potentielt mere robust.
Den kommende uge bliver interessant med friske PMI-tal fra USA og Euroområdet samt den fortsatte amerikanske regnskabssæson som centrale pejlemærker.
Den vigtigste test bliver, om den seneste uro forbliver en rotation inden for et fortsat stærkt marked, eller om svagheden i teknologi begynder at brede sig samtidig med, at de økonomiske nøgletal mister momentum. Indtil videre peger ugens data mest i retning af det første.