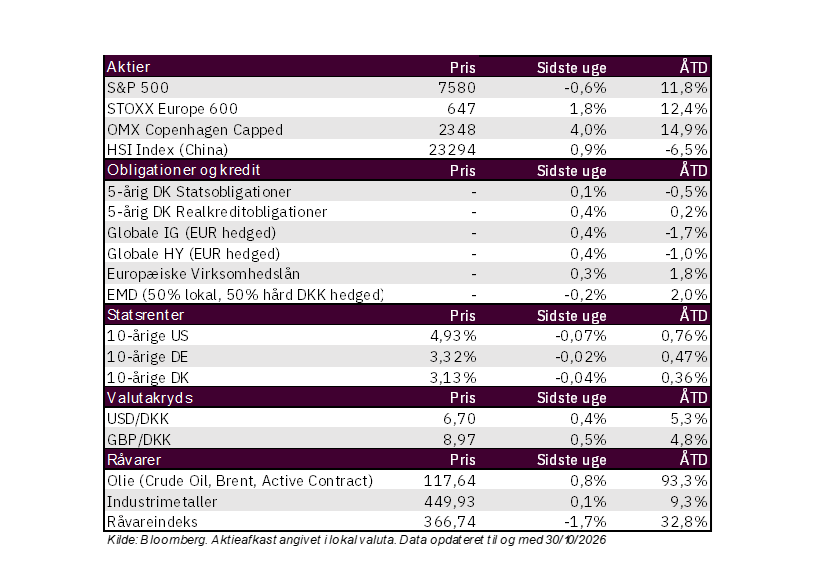
Efter en urolig måned på aktiemarkederne mener vi, at forudsætningerne for fremgang er blevet bedre, og vi anbefaler en overvægt af aktier i en bred portefølje. Økonomien og indtjeningen bevæger sig fortsat i den rigtige retning, mens værdiansættelse, optimisme og markedsrenter er faldet. Vi balancerer dog den øgede aktierisiko med en højere andel i højt ratede obligationer.
Hvad er Formue Markedssyn?
I ”Formue Markedssyn” gennemgår vi hver måned udviklingen på de finansielle markeder og vores forventninger til de kommende 1–12 måneder. Markedssynet er tiltænkt de investorer, der ønsker en større grad af dynamik i porteføljen, i tillæg til den strategiske aktivsammensætning.
Udgangspunktet er altid vores strategiske House View-portefølje inden for aktier og obligationer. Den kombinerer aktive og passive fonde og bygger på en gennemarbejdet strategi for risikospredning og afkastpotentiale. Med afsæt i markedssynet justerer Formues Investeringskomité de anbefalede vægte i porteføljerne. Målet er at skabe merværdi i form af højere afkast, lavere risiko eller begge dele.
Justeringerne kommer oven i den strategiske allokering og de tilpasninger, som fondsforvalterne løbende foretager i fondene. Det er dog fortsat den strategiske aktivsammensætning, der over tid vil have størst betydning for afkast og risiko. Derfor holder vi afvigelserne fra House View-porteføljen relativt små.
Eventuelle ændringer foretages som udgangspunkt én gang om måneden, og vi kommunikerer både ændringerne og begrundelsen bag dem. Ved større markedsbevægelser kan markedssynet og allokeringen dog også ændres hurtigere.
Vi gør opmærksom på, at de dynamiske justeringer også kan føre til et lavere afkast end i de strategiske porteføljer, både over kortere og længere perioder.
Hvad har ændret sig siden sidste måned?
I starten af oktober anbefalede vi en neutral vægtning mellem aktier og obligationer. Vi frygtede, at den kraftige stigning i markedsrenterne op mod efteråret kunne svække momentum i de økonomiske nøgletal og i indtjeningsprognoserne. Rentestigningen bidrog da også til kursfald i rentefølsomme sektorer på aktiemarkedet i løbet af måneden og blev en af årsagerne til den svage udvikling for flere AI-relaterede aktier. Vi fik også ret i, at det makroøkonomiske momentum blev noget svagere. Indikatorerne for den amerikanske og europæiske økonomi er faldet fra stærke niveauer, samtidig med at nøgletallene samlet set har overrasket mindre positivt.
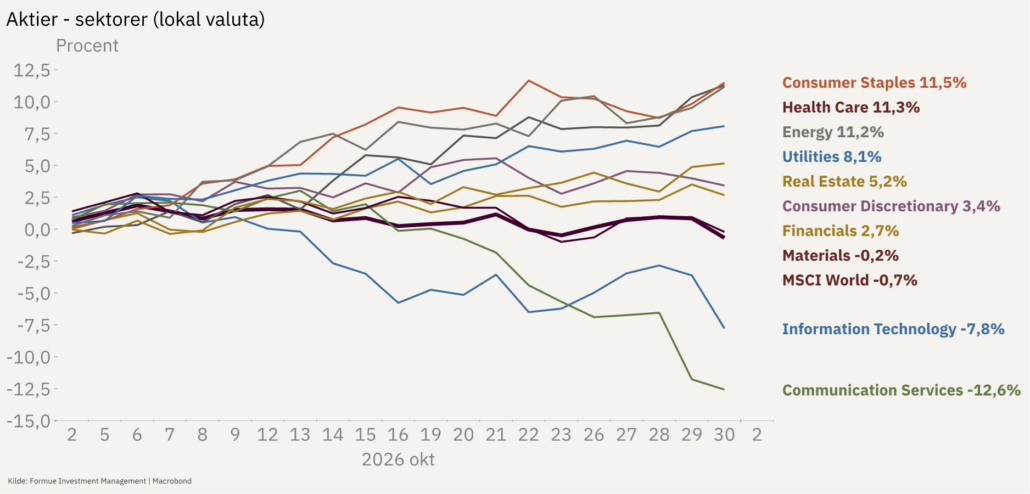
Uroen på aktiemarkedet bidrog samtidig til, at markedsrenterne forsigtigt faldt tilbage igen. Værdiansættelsen af aktier er faldet yderligere, stemningen blandt investorer er blevet mindre optimistisk, og flere kortsigtede markedsaktører har reduceret deres risiko. Det er faktorer, som vi mener øger afkastpotentialet. Historisk er risikovilligheden på aktiemarkedet blevet bedre, når udfaldet af midtvejsvalget i USA er afklaret.
Hvorfor overvægt i aktier?
Aktiemarkedet klarer sig normalt godt, så længe frygten for recession og store tilbageslag i virksomhedernes indtjening ikke stiger. Selvom vi ser tegn på en afdæmpning af det økonomiske momentum i USA og Europa, bidrager lyspunkter i Kina til et samlet set stærkt økonomisk bagtæppe og det absolutte niveau for den økonomiske aktivitet er høj særligt i USA.
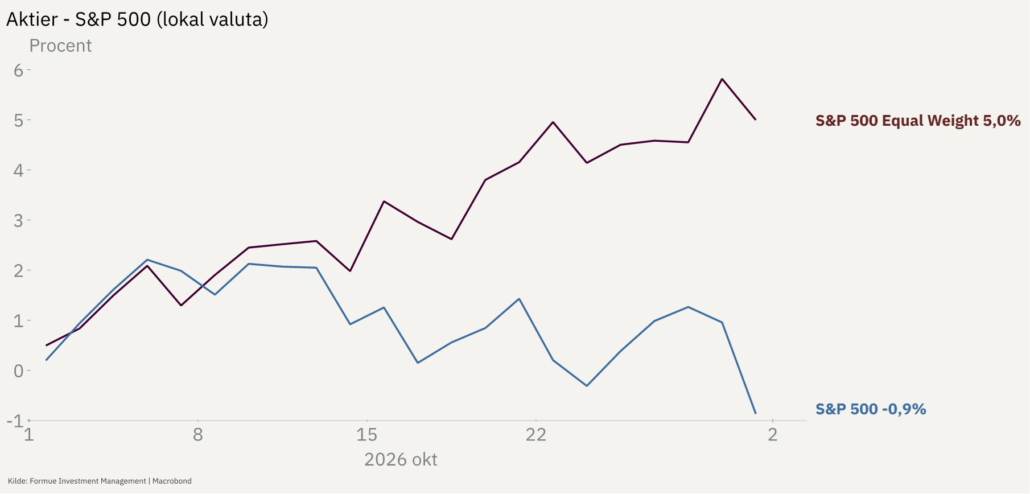
De kraftigste opjusteringer af indtjeningsprognoserne er nok bag os, men der er endnu ingen tegn på nedjusteringer. Når værdiansættelsen samtidig er faldet, og store hedgefonde har skruet ned for risikovilligheden, giver det et bedre udgangspunkt for gode aktiemarkeder frem mod årsskiftet. Trods øget bekymring om tech-giganterne ser vi, at investorerne ikke flygter fra aktiemarkedet. I USA er det ligevægtede S&P 500-indeks (hvor alle 500 selskaber vægter lige meget) steget 5,0 procent den seneste måned, mens det markedsværdivægtede indeks faldt 0,9 procent.
Vækstmarkeder frem for Europa på aktiesiden
Vi ramte ikke plet med vores præference for vækstmarkedsaktier i oktober, da både kinesiske aktier og producenter af hukommelseschips i Sydkorea og Taiwan fik en hård måned. Kursfaldet kombineret med stigende indtjening har dog betydet, at vækstmarkedsaktier nu prissættes på det laveste niveau siden 2012. Medmindre AI-optimismen svigter, giver det et godt udgangspunkt for merafkast.
På det europæiske aktiemarked ventes indtjeningsvæksten at ligge et godt stykke efter det amerikanske marked og ikke mindst vækstmarkederne de næste 12 måneder, og regionen er samtidig præget af høj politisk risiko. Europæiske aktier er også følsomme over for yderligere stigninger i energipriser og markedsrenter. Vi fastholder en lille overvægt i vækstmarkedsaktier på bekostning af europæiske aktier.
Højt ratede obligationer fungerer som afdækning
I løbet af oktober så vi, at høj ratede obligationer i form af stats- og realkreditobligationer periodevis steg i værdi, når dele af aktiemarkedet faldt. Det bekræftede vores hypotese om, at svaghed i aktier historisk ofte har brudt tendensen med stigende markedsrenter. Vi erkender, at det er svært at være skråsikker på, hvordan AI-bølgen vil udvikle sig. Skulle vi tage fejl i vores aktieoptimisme, tror vi, at en højere andel stats- og realkreditobligationer end normalt vil fungere som stødpude.
Vi fastholder en lille overvægt i obligationer i emerging markets og i fonde med højere kreditkvalitet end high yield-fonde på bekostning af lavere rated kredit hvor risikopræmien i historisk perspektiv er lav. Vi ser større sandsynlighed for, at markedsrenterne forbliver stabile eller falder, end for at de stiger meget.
AI-optimisme og energipriser er to vigtige risikofaktorer
AI-aktier og den tilhørende investeringsbølge præger både aktiemarkederne og verdensøkonomien. Tech-giganterne er også dem, der følges tættest af investorer og analytikere, og trods megen negativ omtale er værdien af de 10 største selskaber i USA kun faldet tre procent den seneste måned. Der er mulighed for stigende demokratisk politisk indflydelse i USA efter midtvejsvalget, og at det går i retning af øget regulering og selskabsskat, men vi tror ikke, at det får betydning for aktiemarkedet før nærmere 2028.
Inflationen ligger fortsat over centralbankernes mål i mange vestlige økonomier, og signaler om en eskalering af Iran-krigen efter midtvejsvalget kan forværre udsigterne og bidrage til et vedvarende højt renteniveau. Det kan forstærke bekymringerne om de offentlige finanser og erhvervslivets finansieringsomkostninger, herunder for låntagningen blandt AI-aktørerne.
Hvad betyder det for dig som investor?
Samlet set er vi mere positive over for aktier, end vi var for en måned siden. En højere andel i aktier finansieres med en lavere andel i pengemarkedsfonde. Vi er fortsat positive over for obligationer, og trods lidt lavere markedsrenter er afkastudsigterne for obligationer fortsat gode. Skulle markedsrenterne falde yderligere, vil det især gavne afkastet på de højtratede stats- og realkreditobligationer. Vi øger aktieandelen til en overvægt på 2 ud af maksimalt 5 mulige i vores ramme, hvilket afspejler ydmyghed over for et markedsbillede med høj kompleksitet og uforudsigelighed.
Kvaliteten af de fonde, vi vælger, hvordan porteføljen sammensættes strategisk, og hvor længe du forbliver investeret, vil over tid have langt større betydning for det langsigtede afkast og den langsigtede risiko end eventuelle kortsigtede markedstilpasninger.