Efter sidste uge store bevægelser på aktiemarkedet er spørgsmålet, om det er starten på noget værre, eller om det er en kortvarig korrektion før næste opgangsperiode. Det er muligt, at en negativ spiral udløses, men efter vores opfattelse er der langt flere argumenter for det modsatte. Under alle omstændigheder er det bedst at foretage porteføljeændringer før og ikke under et kursfald.
Hvad kan få kursfaldene til at eskalere?
Gennem oktober og frem mod midtvejsvalget i USA blev svaghedstegn inden for AI-aktier mødt med øget efterspørgsel efter andre typer aktier, og det bidrog til, at det globale marked holdt sig nogenlunde uforandret målt i lokal valuta. Torsdagens kursfald blev samtidig forstærket af, at mange hedgefonde og systematiske fonde havde skruet ned for deres risiko de seneste uger, men blev nødt til at øge investeringerne igen, da de amerikanske børser steg kraftigt dagen efter midtvejsvalget. Da stemningen alligevel blev sur om torsdagen, blev disse aktører for alvor taget på sengen og måtte sælge store dele af deres positioner.
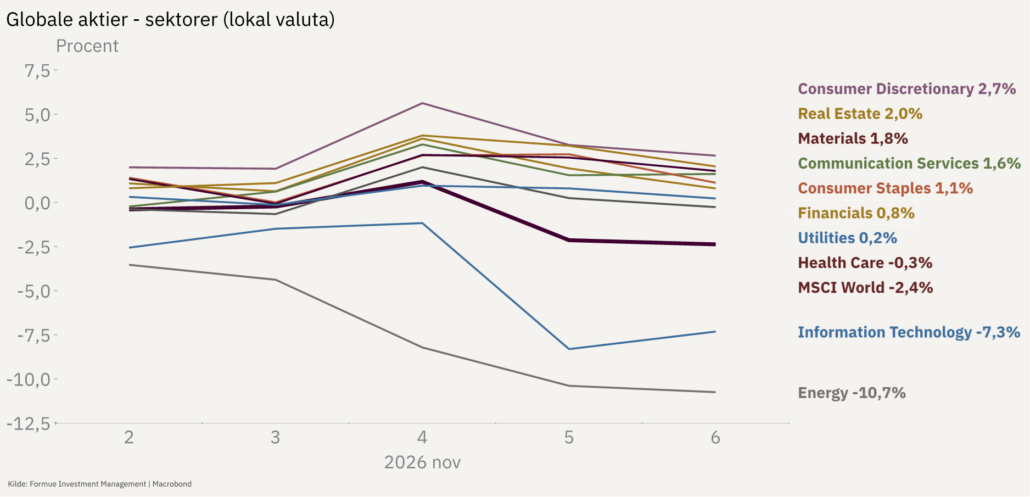
Ser vi i de kommende dage tegn på, at større markedsaktører, også uden for AI-sektoren, vælger at sælge yderligere ud af aktier, kan kursfaldene fortsætte. Det samme gælder, hvis der kommer negative overraskelser i den amerikanske økonomi og/eller skuffende nyheder fra tech-giganterne om deres investeringsplaner. Det kan for eksempel hænge sammen med øget demokratisk kontrol på delstatsniveau efter midtvejsvalget.
Selvom værdien af statsobligationer er steget de seneste dage, og markedsrenterne dermed er faldet tilbage, vil et kraftigt fald i markedsrenterne kunne afspejle frygt for økonomisk svækkelse. Et mere moderat fald i markedsrenterne kombineret med fravær af andre negative nyheder kan derimod give støtte til aktiemarkederne.
Hvad taler for, at en eskalerende krise undgås?
Torsdagens kursfald kom ikke som et lyn fra en klar himmel. Industriaktier knyttet til udbygningen af datacentre begyndte at falde allerede i maj, nogle af de største hukommelseschip-aktier, blandt andet i Sydkorea, mistede fodfæstet i juni, og de største amerikanske halvlederaktier toppede i starten af oktober.
Midtvejsvalget og udsigten til, at demokraterne kan bremse væksten i antallet af nye datacentre, blev dråben, der fik bægeret til at flyde over for nogle investorer. En artikel fra Bloomberg Intelligence indikerer, at omkring 40 procent af de planlagte datacentre i USA risikerer at blive aflyst eller sat på pause. Det kan betyde, at tech-giganternes investeringsplaner bliver 5-7 procent lavere end de 1.400 milliarder dollar, der var planlagt for 2027. Hvis det holder stik, får vi åbenlyst en nedjustering, men investeringsbølgen vil stadig være den største i historien relativt til økonomiens størrelse. Andre kilder peger på, at hvert tredje datacenter risikerede udskydelse allerede før midtvejsvalget som følge af mangel på computerchips og adgang til energi.
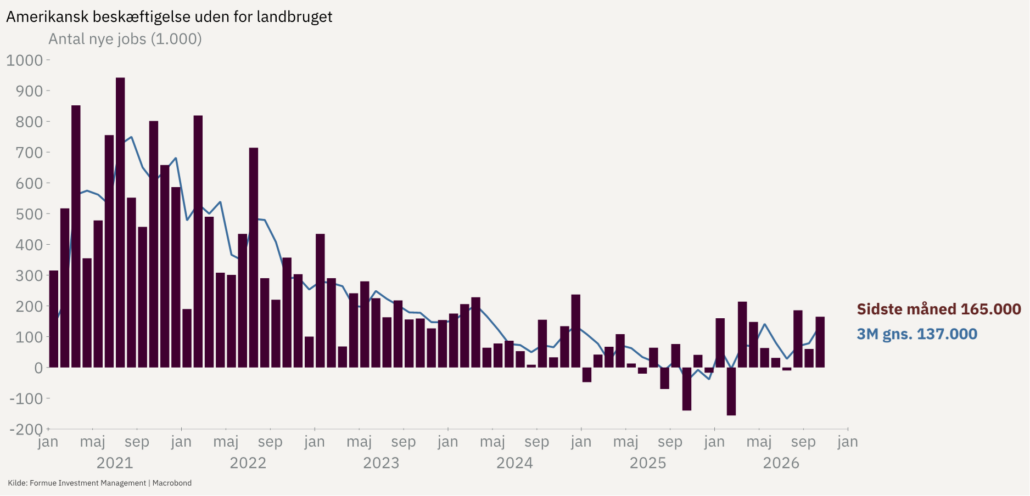
Vi må ikke glemme, at det økonomiske billede globalt og især i USA ser robust ud. Fredagens jobrapport viste en jobskabelse i oktober måned på 165.000 mod ventet 65.000, og der er fortsat høj aktivitet i industrien og servicesektoren. En indikator for BNP-væksten i USA i indeværende kvartal viser solide 3,4 procent.
Indtjeningsudsigterne er også positive, med yderligere opjusteringer af forventningerne til 2027 for globale aktier så sent som i denne uge.
60/40-porteføljen er tilbage
En vigtig observation fra markederne i sidste uge var, at højt ratede obligationer viste præcis den diversificeringsevne, vi forventede. Olieprisen faldt ganske vist væsentligt i sidste uge (13%), men ser man på de daglige bevægelser, er hovedpointen, at obligationerne i højere grad har fungeret som risk-off-instrument under AI-udsalget. Den 10-årige amerikanske statsrente faldt 0,08% den seneste uge og 0,36% over den seneste måned, og det på trods af en forbedring i de amerikanske økonomiske nøgletal. USD styrkedes samtidig og fungerede dermed igen som afdækning. De traditionelle ”safe-havens” kom altså i spil, og obligationer og USD ventes også fremadrettet at give diversificering mod markedsudsving og frygt for vækstopbremsning.
Forsigtigt optimistiske
Hos Formue anbefalede vi for nylig en moderat overvægt i aktier på bekostning af pengemarkedsfonde. Som risikospredning ved eventuelle kursfald på aktiemarkedet øgede vi samtidig den anbefalede andel i højt ratede obligationer. Indtil videre i november er aktiemarkedet altså faldet, mens værdien af statsobligationer er steget.
Så længe indtjeningsudsigterne ikke forringes markant, var værdiansættelsen af aktiemarkederne balanceret før midtvejsvalget. Der var heller ingen overdreven optimisme at spore blandt investorer generelt, og verdens største selskaber var fortsat langt bedre rustet til at klare uvejr end de største var for eksempel før IT-boblen bristede.
Hverken demokrater eller republikanere ønsker at blive forbundet med så store kursfald på aktiemarkedet, at det udløser en økonomisk recession. AI-boomet er i den forstand måske blevet “too big to fail”. At vi nu kan se en vis opbremsning i investeringskapløbet, og at AI-udviklingen på sigt kan blive underlagt strengere regulering, bør på længere sigt være et sundhedstegn.
På lang sigt betales du for at tage risiko
Som langsigtede investorer håber vi på et godt afkast på aktiemarkedet over tid. Et godt afkast forudsætter, at vi er villige til at tage risiko. Risikoen mærkes, når værdierne periodevis falder. Historisk er aktiemarkedet steget i 3 ud af 4 kalenderår, hvilket giver meget gode odds for gevinst over tid, hvis man ellers kan holde fast i perioder med kursfald.
De fleste af vores kunder har ikke hele porteføljen placeret i aktiemarkedet, men har dem fordelt på flere forskellige aktivklasser herunder likvide obligationer men også alternative investeringer, hvilket hjælper til at dæmpe værdisvingningerne i porteføljen undervejs.
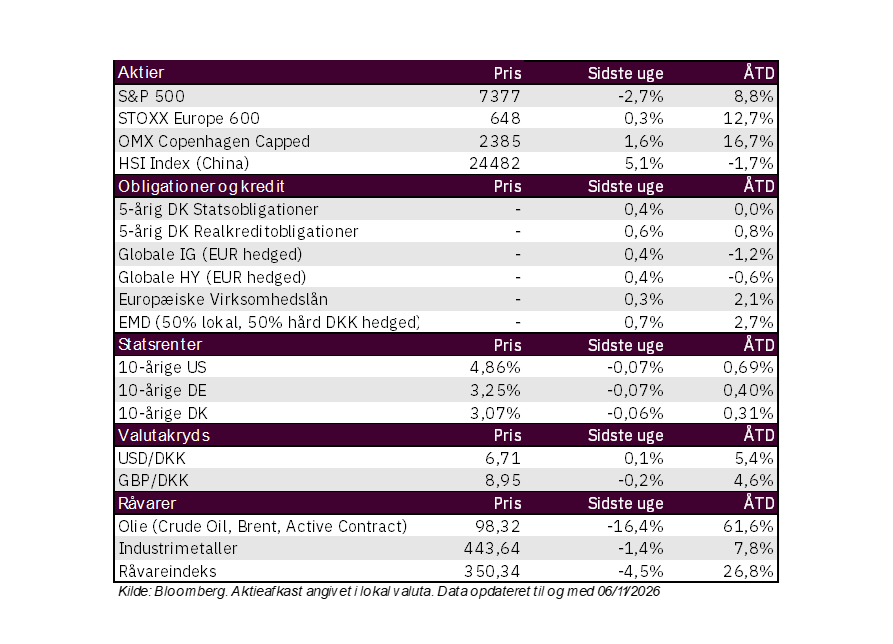
Illustration: Skabt med AI